Cập nhật thị trường văn phòng Hà Nội 2026: Nguồn cung, giá thuê và xu hướng mới
Thị trường văn phòng Hà Nội đang bước vào một giai đoạn chuyển dịch đáng chú ý khi nguồn cung văn phòng chất lượng cao tiếp tục gia tăng, đặc biệt tại khu vực phía Tây và Tây Hồ Tây. Sự xuất hiện của nhiều dự án Grade A mới đang làm thay đổi tương quan giữa các khu vực, đồng thời tạo thêm lựa chọn cho doanh nghiệp đang tìm kiếm văn phòng hiện đại, diện tích lớn và tiêu chuẩn vận hành quốc tế.
Trong năm 2026, thị trường văn phòng Hà Nội ghi nhận sự tham gia của nhiều dự án mới, trong đó có những tòa nhà quy mô hàng chục nghìn mét vuông. Nguồn cung mới không chỉ bổ sung diện tích cho thuê mà còn kéo theo sự thay đổi về tiêu chuẩn chất lượng, công trình xanh, tiện ích và mô hình vận hành. Đây cũng là yếu tố khiến doanh nghiệp thuê văn phòng ngày càng có nhiều lựa chọn hơn trong quá trình tìm kiếm địa điểm.

Thị trường văn phòng Hà Nội 2026
I. Tổng quan thị trường văn phòng Hà Nội năm 2026
Quy mô nguồn cung tiếp tục tăng
Theo các báo cáo thị trường cập nhật trong năm 2026, thị trường văn phòng Hà Nội tiếp tục mở rộng nhờ một loạt dự án mới hoàn thành trong nửa đầu năm.
Cushman & Wakefield ghi nhận trong quý II/2026, Hà Nội có thêm khoảng 20.440 m² diện tích cho thuê thuần từ một dự án Grade A mới tại khu vực ngoài CBD. Tính chung 6 tháng đầu năm, nguồn cung mới đạt hơn 50.300 m² NLA từ ba dự án, trong đó có hai dự án Grade A và một dự án Grade B.
Trong khi đó, JLL ghi nhận một dự án Grade A quy mô khoảng 60.000 m² NLA gia nhập thị trường văn phòng Hà Nội trong quý II/2026, nâng tổng nguồn cung Grade A lên khoảng 652.000 m² NLA.
Sự khác biệt về số liệu giữa các đơn vị nghiên cứu có thể đến từ phạm vi phân loại, thời điểm ghi nhận và phương pháp thống kê. Tuy nhiên, điểm chung khá rõ ràng là thị trường văn phòng Hà Nội đang chứng kiến nguồn cung mới tăng mạnh ở khu vực ngoài trung tâm.
Nguồn cung mới tập trung chủ yếu ở phía Tây
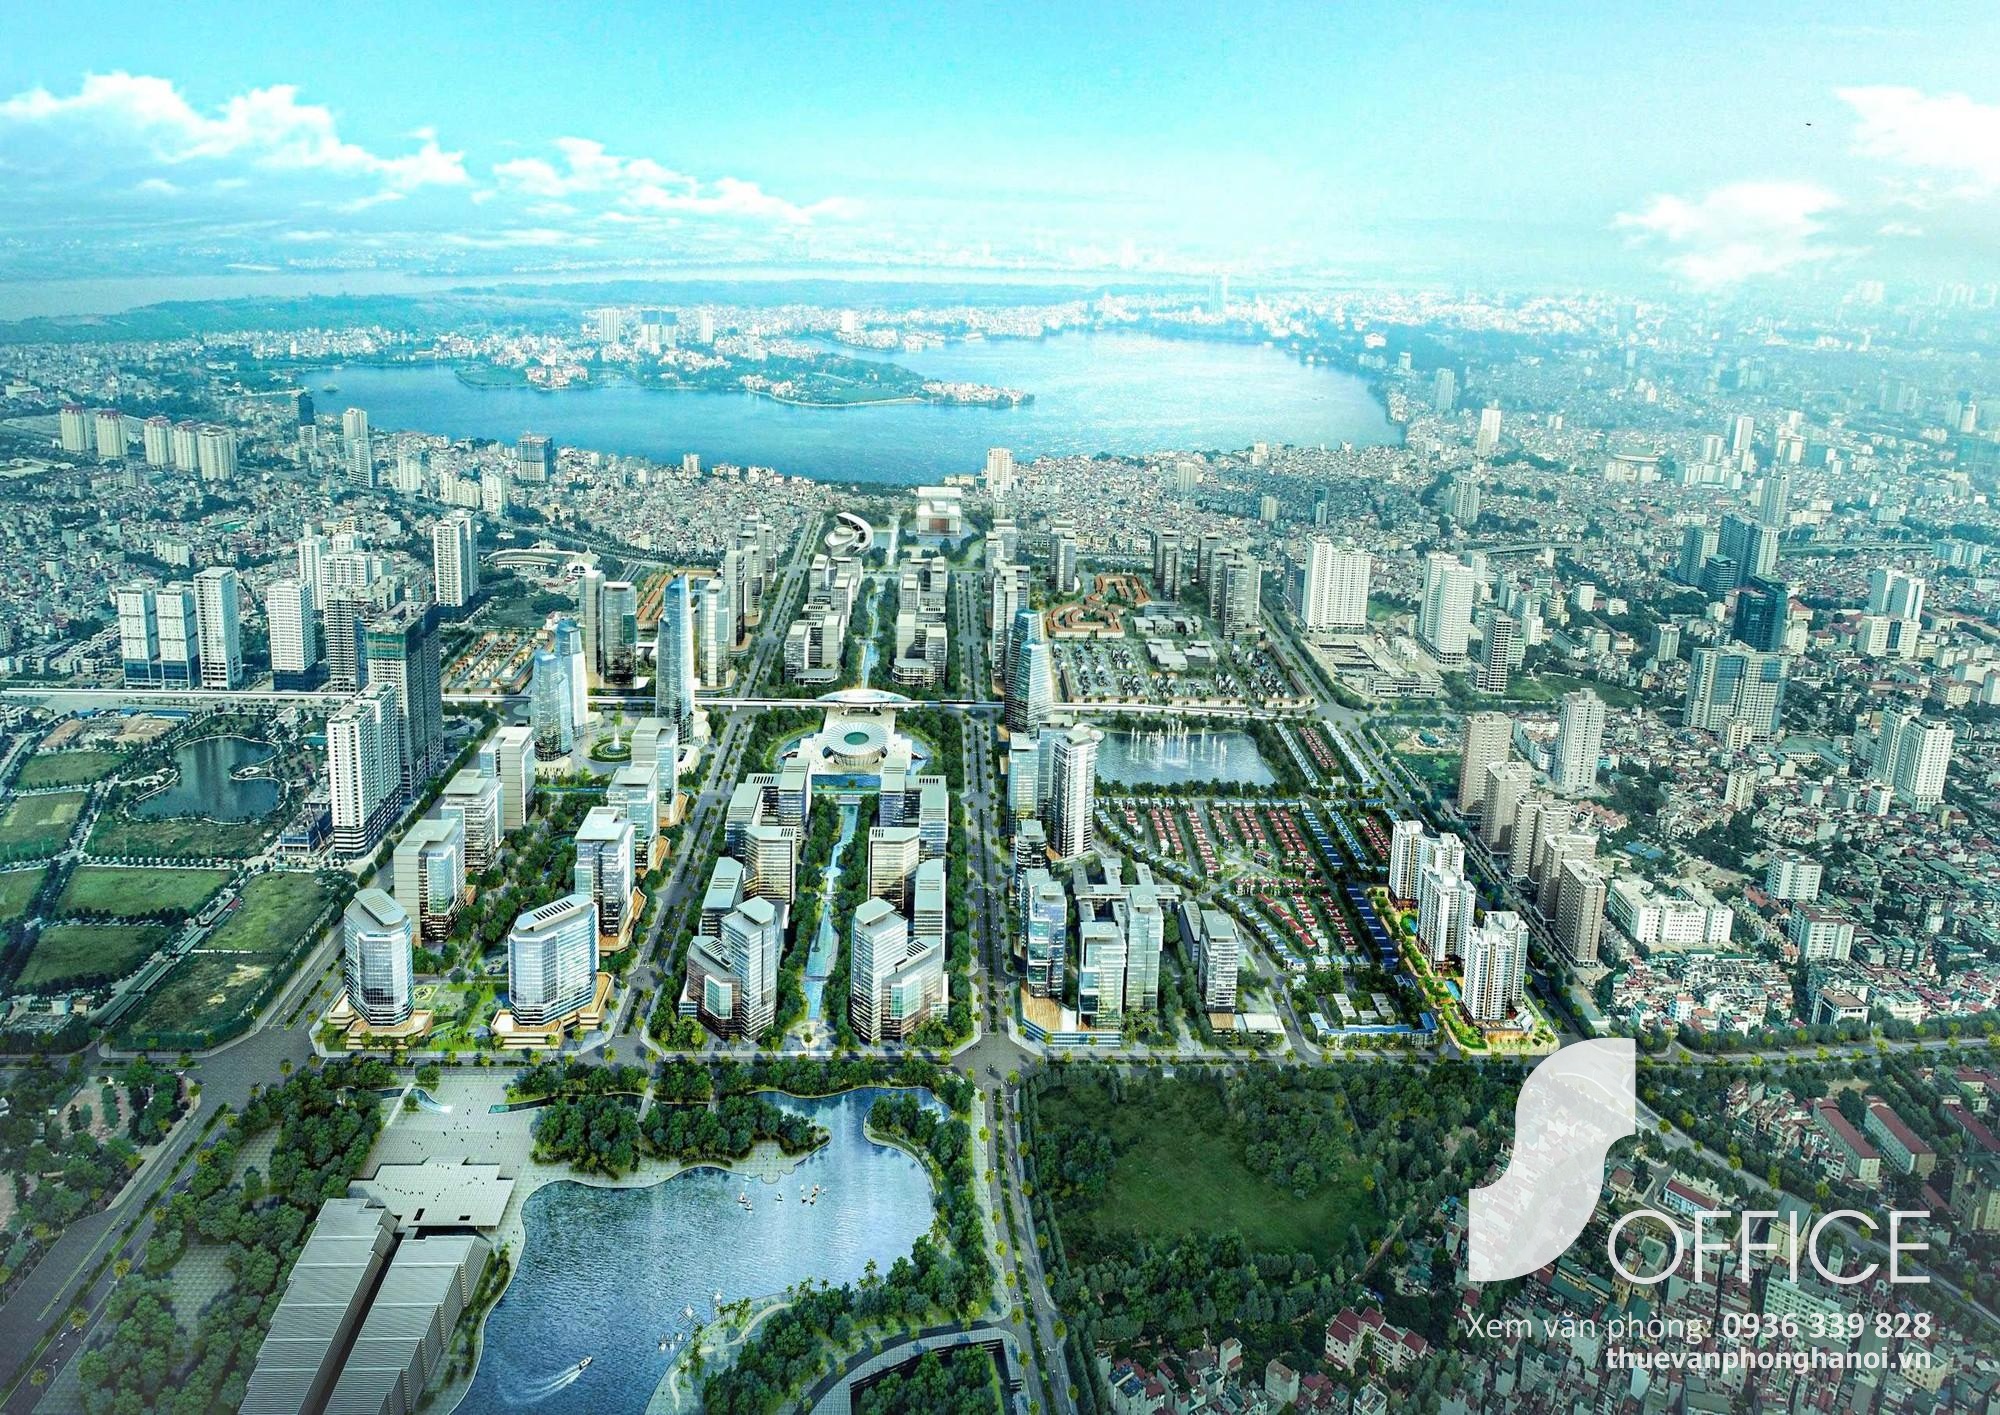
Một trong những đặc điểm nổi bật nhất của thị trường văn phòng Hà Nội hiện nay là xu hướng dịch chuyển nguồn cung về phía Tây.
Tây Hồ Tây trở thành điểm nóng mới
Theo Cushman & Wakefield, trong giai đoạn 2026–2028, Hà Nội dự kiến bổ sung khoảng 400.000 m² nguồn cung mới và khoảng 83% nguồn cung tương lai tập trung tại khu vực phía Tây.
Tây Hồ Tây – Xuân Đỉnh là một trong những khu vực nổi bật nhất khi liên tục xuất hiện các dự án văn phòng quy mô lớn. Đây là thay đổi đáng chú ý bởi trước đây phần lớn doanh nghiệp thường tập trung tìm văn phòng tại khu vực CBD và các quận trung tâm.
Sự phát triển của Tây Hồ Tây đang góp phần hình thành một cực văn phòng mới trong thị trường văn phòng Hà Nội, bên cạnh những cụm văn phòng truyền thống như Hoàn Kiếm, Ba Đình, Cầu Giấy và khu vực phía Tây hiện hữu.
>> Xem thêm danh sách: Cho thuê văn phòng Tây Hồ Tây
II. Giá thuê văn phòng Hà Nội năm 2026
Giá thuê Grade A có sự phân hóa rõ rệt
Chất lượng vận hành ngày càng quan trọng
Giá thuê là một trong những chỉ số được doanh nghiệp quan tâm nhất khi đánh giá thị trường văn phòng Hà Nội.
Theo Cushman & Wakefield, giá chào thuê bình quân trong quý II/2026 đạt khoảng 32,2 USD/m²/tháng đối với Grade A và khoảng 21,4 USD/m²/tháng đối với Grade B. Mức giá Grade A tăng nhẹ 0,5% so với cùng kỳ năm trước.
Trong khi đó, JLL ghi nhận giá thuê ròng Grade A tại CBD ở mức khoảng 32,7 USD/m²/tháng, trong khi khu vực Non-CBD đạt khoảng 24,1 USD/m²/tháng trong quý II/2026. Giá thuê tại Non-CBD tăng 2,4% theo quý, một phần do các dự án mới có tiêu chuẩn cao gia nhập thị trường với mức giá trên trung bình.
Những con số này cho thấy thị trường văn phòng Hà Nội đang hình thành khoảng cách tương đối rõ giữa văn phòng trung tâm và nguồn cung mới tại các khu vực phát triển.
CBD vẫn giữ lợi thế về giá trị vị trí
Mặc dù nguồn cung mới chủ yếu xuất hiện ngoài trung tâm, CBD vẫn có lợi thế nhất định trong thị trường văn phòng Hà Nội nhờ vị trí, hệ thống giao thông, khả năng tiếp cận khách hàng và mức độ tập trung của các doanh nghiệp, ngân hàng, tổ chức tài chính và cơ quan quan trọng.
Theo dữ liệu Q2/2026 của JLL, giá thuê ròng Grade A tại CBD duy trì ổn định ở mức khoảng 32,7 USD/m²/tháng.
Điều này cho thấy doanh nghiệp thuê văn phòng tại khu vực trung tâm vẫn chấp nhận mức chi phí cao hơn để đổi lấy lợi thế vị trí.
Ngược lại, các khu vực ngoài CBD đang sử dụng lợi thế về diện tích sàn lớn, chất lượng công trình mới và chi phí thuê cạnh tranh hơn để thu hút khách thuê.
III. Tỷ lệ trống và khả năng hấp thụ của thị trường
Tỷ lệ trống tăng khi nguồn cung mới gia nhập
Một diễn biến đáng chú ý trong thị trường văn phòng Hà Nội năm 2026 là tỷ lệ trống Grade A tăng trong ngắn hạn do nguồn cung mới được đưa vào vận hành.
JLL ghi nhận tỷ lệ trống Grade A tăng lên khoảng 26,2% trong quý II/2026, từ mức 19,2% trong quý I. Nguyên nhân chủ yếu là nguồn cung lớn mới gia nhập thị trường, khiến các tòa nhà cần thời gian để đạt tỷ lệ lấp đầy ổn định.
Cushman & Wakefield cũng ghi nhận tỷ lệ lấp đầy Grade A khoảng 77% trong quý II/2026. Mức giảm theo quý được lý giải chủ yếu bởi các dự án mới như Oriental Square, Rox Tower Goldmark City và The Office bước vào thị trường và đang trong giai đoạn hấp thụ ban đầu.
Do đó, việc tỷ lệ trống tăng không nhất thiết phản ánh sự suy giảm của nhu cầu thuê. Đây còn là kết quả tự nhiên khi một lượng lớn diện tích mới cùng xuất hiện trong thời gian ngắn.
Nhu cầu thuê vẫn duy trì tích cực
Bên cạnh nguồn cung mới, nhu cầu thuê trong thị trường văn phòng Hà Nội vẫn ghi nhận những tín hiệu tích cực.
Theo CBRE, tổng diện tích hấp thụ ròng trong 6 tháng đầu năm 2026 đạt hơn 37.000 m². Các giao dịch mở rộng diện tích chiếm khoảng 39% tổng diện tích của những giao dịch thuê lớn trong nửa đầu năm. Nhu cầu nổi bật đến từ các doanh nghiệp công nghệ thông tin, tài chính, ngân hàng và bảo hiểm.
Điều này cho thấy nhiều doanh nghiệp không chỉ dịch chuyển văn phòng mà còn có nhu cầu mở rộng diện tích hoạt động.
Đối với thị trường văn phòng Hà Nội, đây là tín hiệu đáng chú ý bởi nguồn cung mới đang gặp một lực cầu tương đối rõ ràng từ nhóm khách thuê chất lượng cao.
>> Xem thêm danh sách: Cho thuê văn phòng hạng A Hà Nội
IV. Tây Hồ Tây trở thành điểm nóng mới của thị trường văn phòng Hà Nội
Cụm văn phòng mới quy mô lớn
Nếu phải xác định một khu vực đang tạo ra thay đổi rõ nhất cho thị trường văn phòng Hà Nội, Tây Hồ Tây – Xuân Đỉnh là một trong những cái tên nổi bật.
Khu vực này đang hình thành một cụm văn phòng mới với nhiều dự án Grade A có quy mô lớn. IFC Hanoi, Oriental Square, Parc Hanoi, Catgo Building Office, West Lake Square và các dự án tương lai khác đang góp phần hình thành hệ sinh thái văn phòng mới.
Riêng IFC Hanoi đã bổ sung khoảng 60.000 m² NLA Grade A vào thị trường văn phòng Hà Nội trong quý II/2026 theo JLL.
Nguồn cung tập trung khiến Tây Hồ Tây có khả năng trở thành một trong những khu vực cạnh tranh trực tiếp với các cụm văn phòng lâu đời tại Cầu Giấy và khu vực phía Tây.
Lợi thế về quỹ đất và mặt bằng
Một lợi thế quan trọng của Tây Hồ Tây trong thị trường văn phòng Hà Nội là khả năng phát triển các dự án có quy mô lớn.
So với CBD, khu vực mới có quỹ đất rộng hơn, cho phép xây dựng các tòa nhà có diện tích sàn lớn, nhiều tầng hầm, sảnh rộng, tiện ích tích hợp và hệ thống kỹ thuật hiện đại.
Đây cũng là yếu tố phù hợp với nhu cầu của các tập đoàn, doanh nghiệp FDI và công ty công nghệ đang cần diện tích văn phòng lớn.
V. Cầu Giấy – Yên Hòa tiếp tục là cụm văn phòng quan trọng
Bên cạnh Tây Hồ Tây, Cầu Giấy và Yên Hòa vẫn giữ vai trò quan trọng trong thị trường văn phòng Hà Nội.
Đây là khu vực đã hình thành hệ sinh thái văn phòng tương đối hoàn chỉnh với nhiều tòa nhà Grade A và Grade B, cùng hệ thống nhà hàng, khách sạn, ngân hàng, dịch vụ và tiện ích dành cho người lao động.
Việc một số dự án mới như The Marc 88 và các dự án tương lai tiếp tục gia nhập thị trường giúp khu vực này duy trì khả năng cạnh tranh.
Đặc biệt, Cầu Giấy có lợi thế kết nối với Vành đai 2, Vành đai 3, Phạm Hùng, Đại lộ Thăng Long, Xuân Thủy và các khu đô thị phía Tây. Đây là một trong những lý do khu vực này tiếp tục giữ vị trí quan trọng trong bản đồ thị trường văn phòng Hà Nội.
VI. Văn phòng xanh trở thành tiêu chuẩn mới
LEED và ESG ngày càng phổ biến
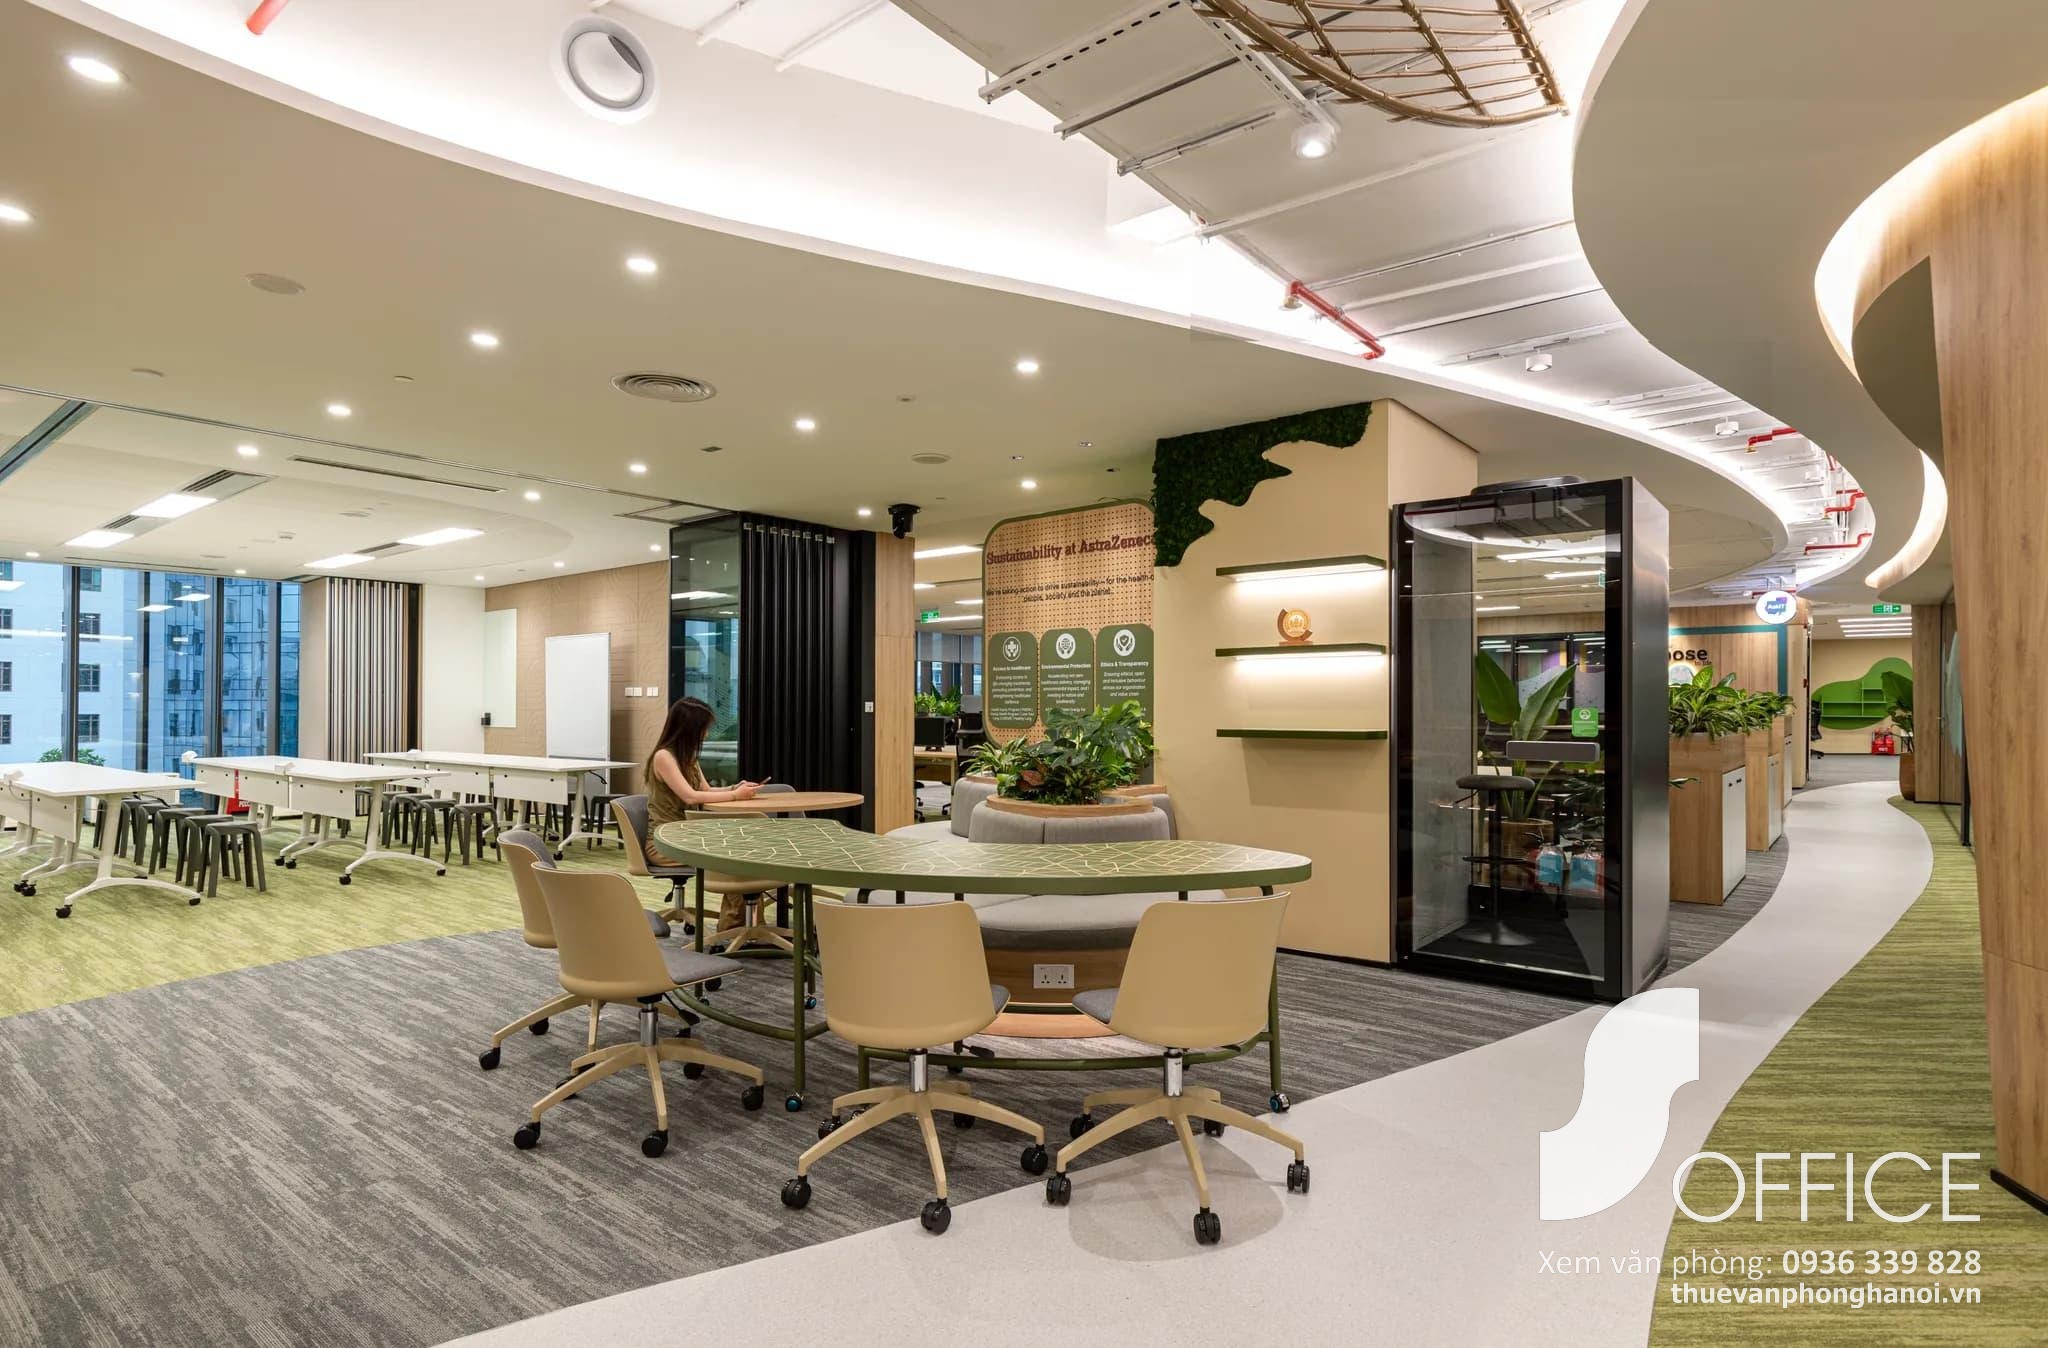
Một thay đổi đáng chú ý khác của thị trường văn phòng Hà Nội là tiêu chuẩn công trình xanh đang trở thành một phần quan trọng trong quá trình lựa chọn văn phòng.
Cushman & Wakefield cho biết toàn bộ các dự án văn phòng mới hoàn thành trong nửa đầu năm 2026 được ghi nhận đều đạt chứng nhận LEED.
Điều này cho thấy tiêu chuẩn xanh không còn chỉ là yếu tố tạo khác biệt mà đang dần trở thành yêu cầu phổ biến đối với các dự án Grade A mới.
Các doanh nghiệp, đặc biệt là doanh nghiệp quốc tế, ngày càng quan tâm tới hiệu quả sử dụng năng lượng, chất lượng không khí, ánh sáng tự nhiên, không gian xanh, quản lý nước và môi trường làm việc.
Chất lượng vận hành ngày càng quan trọng
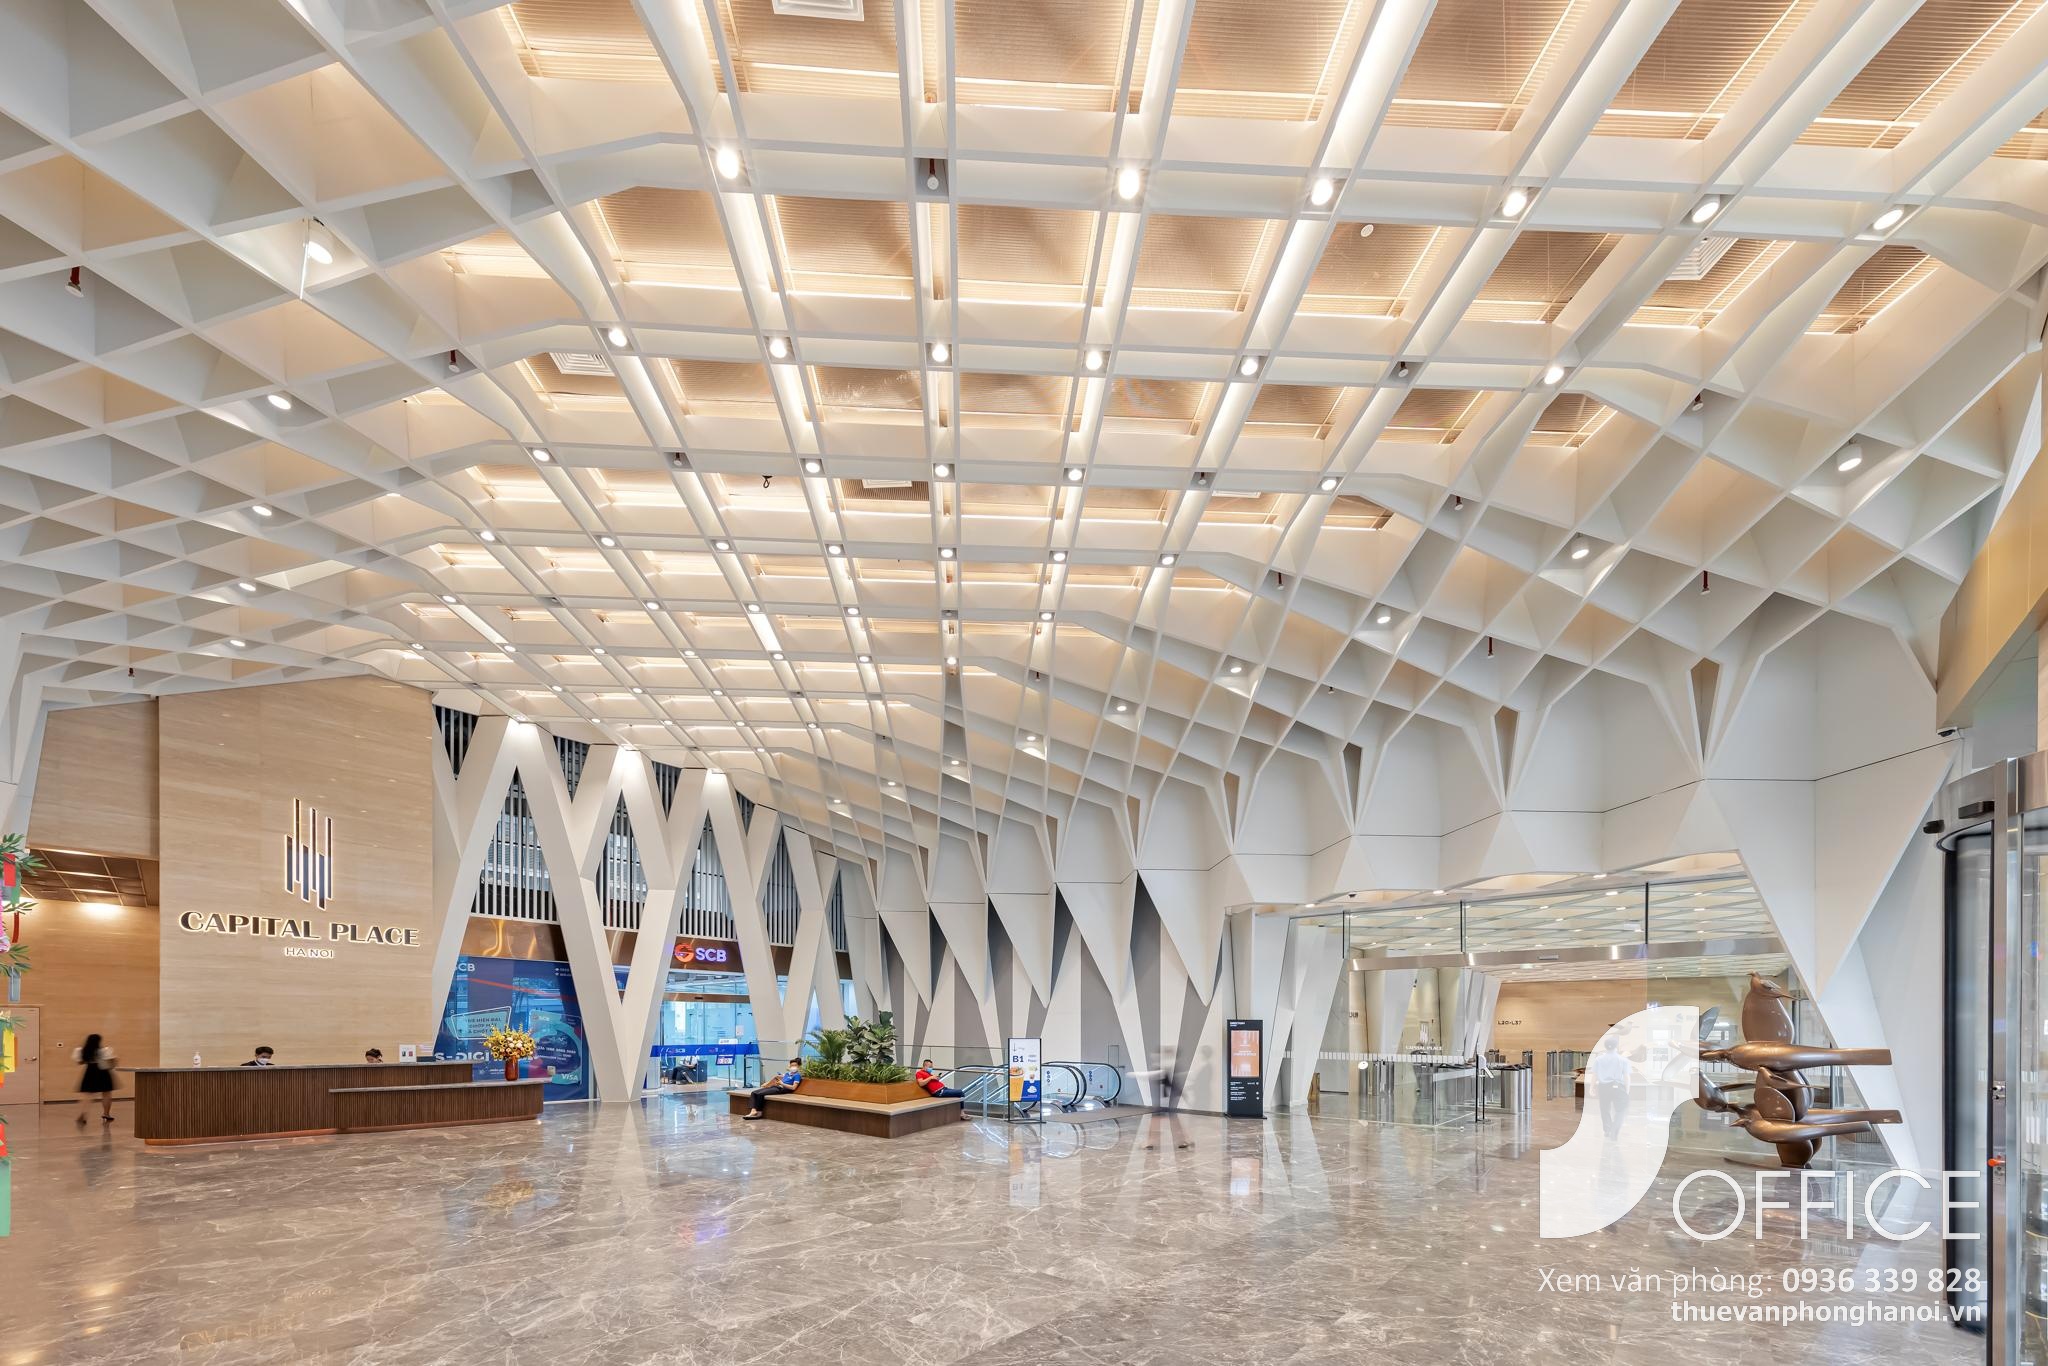
Trong thị trường văn phòng Hà Nội hiện nay, một tòa nhà Grade A không chỉ được đánh giá bằng vị trí và hình thức kiến trúc.
Doanh nghiệp ngày càng quan tâm đến hệ thống điều hòa trung tâm, máy phát điện dự phòng, BMS, kiểm soát ra vào, thang máy, PCCC, sàn nâng, chiều cao trần, chất lượng mặt dựng và chất lượng quản lý vận hành.
Các dự án mới vì thế đang có xu hướng đầu tư mạnh vào hệ thống kỹ thuật và tiêu chuẩn vận hành ngay từ giai đoạn thiết kế.
VII. Doanh nghiệp có nhiều lựa chọn hơn khi thuê văn phòng
Nguồn cung mới đang tạo ra sự thay đổi đáng kể trong thị trường văn phòng Hà Nội.
Nếu trước đây doanh nghiệp có ít lựa chọn đối với văn phòng Grade A có diện tích lớn thì hiện nay, nhiều dự án mới cho phép khách thuê cân nhắc giữa vị trí trung tâm và các khu vực ngoài CBD.
Các doanh nghiệp có nhu cầu tối ưu ngân sách có thể quan tâm đến Non-CBD, nơi giá thuê Grade A thấp hơn CBD nhưng vẫn có nhiều dự án mới với tiêu chuẩn kỹ thuật cao.
Trong khi đó, doanh nghiệp ưu tiên vị trí trung tâm, hình ảnh thương hiệu và khả năng tiếp cận đối tác có thể tiếp tục lựa chọn CBD.
Sự phân hóa này khiến thị trường văn phòng Hà Nội ngày càng đa dạng thay vì chỉ tập trung vào một vài khu vực truyền thống.
VIII. Xu hướng thị trường văn phòng Hà Nội giai đoạn 2026–2028
Nguồn cung tương lai tiếp tục tăng
Triển vọng 2026–2028 cho thấy thị trường văn phòng Hà Nội sẽ tiếp tục có thêm một lượng lớn nguồn cung mới.
Cushman & Wakefield dự báo khoảng 400.000 m² nguồn cung sẽ gia nhập thị trường trong giai đoạn này, trong đó khu vực phía Tây chiếm khoảng 83%.
Điều này đồng nghĩa với việc các doanh nghiệp sẽ có thêm nhiều lựa chọn về diện tích, vị trí và tiêu chuẩn văn phòng.
Tuy nhiên, nguồn cung lớn cũng khiến sự cạnh tranh giữa các tòa nhà tăng lên. Những tòa nhà cũ có thể cần cải tạo, nâng cấp tiện ích hoặc điều chỉnh chính sách thuê để duy trì sức cạnh tranh.
Cạnh tranh giữa các tòa nhà sẽ ngày càng rõ
Văn phòng xanh trở thành tiêu chuẩn mới
Khi nguồn cung mới gia tăng, thị trường văn phòng Hà Nội có thể bước vào giai đoạn cạnh tranh mạnh hơn giữa các chủ đầu tư.
Những tòa nhà mới thường có lợi thế về thiết kế, tiêu chuẩn xanh, công nghệ và tiện ích. Trong khi đó, các tòa nhà đã vận hành lâu năm có lợi thế về vị trí, cộng đồng khách thuê và mức độ ổn định.
Doanh nghiệp thuê văn phòng vì thế có thể có nhiều cơ hội hơn trong việc đàm phán diện tích, thời hạn thuê, thời gian miễn phí thi công và các điều kiện thương mại.
IX. Doanh nghiệp nên lựa chọn văn phòng như thế nào trong năm 2026?
Trong bối cảnh thị trường văn phòng Hà Nội đang có thêm nhiều nguồn cung mới, doanh nghiệp nên xác định rõ nhu cầu trước khi lựa chọn tòa nhà.
Đầu tiên là vị trí. Doanh nghiệp cần xác định nhân viên và khách hàng tập trung ở khu vực nào, khả năng kết nối giao thông ra sao và khoảng cách tới sân bay, trung tâm thành phố hoặc các khu vực kinh doanh chính.
Tiếp theo là diện tích. Không nên chỉ dựa vào diện tích hiện tại mà nên tính cả kế hoạch tăng trưởng trong 3–5 năm tiếp theo.
Tiêu chuẩn kỹ thuật cũng cần được kiểm tra kỹ, đặc biệt với doanh nghiệp công nghệ, tài chính, ngân hàng hoặc doanh nghiệp có yêu cầu cao về hệ thống máy chủ và an ninh.
Cuối cùng là tổng chi phí thuê. Trong thị trường văn phòng Hà Nội, giá thuê niêm yết chỉ là một phần của ngân sách. Doanh nghiệp cần tính thêm phí dịch vụ, VAT, điện điều hòa ngoài giờ, chi phí hoàn thiện nội thất, chỗ đỗ xe và các khoản chi phí vận hành khác để có được ngân sách thực tế.
X. Triển vọng thị trường văn phòng Hà Nội
Nhìn tổng thể, thị trường văn phòng Hà Nội năm 2026 đang đứng trước một chu kỳ phát triển mới với sự tham gia của nhiều dự án Grade A chất lượng cao.
Nguồn cung mới tập trung mạnh tại phía Tây và Tây Hồ Tây đang tạo ra những cực văn phòng mới, trong khi CBD tiếp tục giữ vai trò quan trọng nhờ lợi thế vị trí.
Dữ liệu từ các đơn vị nghiên cứu cho thấy nhu cầu thuê vẫn duy trì, đặc biệt từ nhóm doanh nghiệp công nghệ, tài chính, ngân hàng và các doanh nghiệp có nhu cầu mở rộng. Đồng thời, tiêu chuẩn xanh và chất lượng vận hành đang ngày càng trở thành yếu tố quan trọng trong quyết định thuê.
Trong giai đoạn 2026–2028, khi hàng trăm nghìn mét vuông văn phòng mới tiếp tục gia nhập thị trường, thị trường văn phòng Hà Nội sẽ có thêm nhiều lựa chọn cho cả chủ nhà và khách thuê.
Đối với doanh nghiệp, đây có thể là giai đoạn thuận lợi để khảo sát và so sánh nhiều tòa nhà trước khi đưa ra quyết định thuê dài hạn. Đối với chủ đầu tư, chất lượng công trình, tiêu chuẩn xanh, dịch vụ quản lý và chính sách thương mại sẽ ngày càng đóng vai trò quan trọng trong việc thu hút khách thuê.
Kết luận
Thị trường văn phòng Hà Nội đang chuyển dịch theo hướng hiện đại, đa cực và chất lượng cao hơn. Nguồn cung mới tại Tây Hồ Tây, Cầu Giấy và khu vực phía Tây đang mở rộng đáng kể lựa chọn cho doanh nghiệp, trong khi CBD vẫn duy trì lợi thế riêng về vị trí và mức độ tập trung kinh doanh.
Với nguồn cung tương lai lớn trong giai đoạn 2026–2028, doanh nghiệp nên chủ động khảo sát thị trường văn phòng Hà Nội, so sánh vị trí, diện tích, tiêu chuẩn kỹ thuật, giá thuê và chính sách thương mại trước khi lựa chọn địa điểm phù hợp.
Liên hệ Phòng kinh doanh S Office: 0936 339 828 để nhận báo giá nhanh và chính xác nhất nhé.